有可能找到景氣衰退的領先指標嗎?
15 個候選指標,單看沒有一個通過;同時看 6 個,才找到能領先衰退 2~12 個月的訊號。但它不是賣出訊號:亮燈之後,股市還會再漲一小段。
結論:我想找一個能預告衰退的領先指標。看一棵樹找不到,要看整片森林:同時亮 3 個以上,才是訊號。
- 我先預先登記門檻,用 15 個候選指標,去對 1960 年以來 10 次股市大跌:沒有一個通過。
- 退一步,改找「衰退」,不找最準的一個,改看「同時亮幾個」:單一燈亮的時候,之後 12 個月衰退的比例是 28~51%;同時亮 3 個以上,是 74%。
- 1968~2025 年的八次衰退,七次在衰退前 2~12 個月亮到 3 燈。
- 但它不是賣出訊號。亮 3 燈之後,S&P 500 的中位數還會再漲 7%,之後才跌 34%;而且最近 15 年 3 次警報,只有 1 次之後真的衰退。
- 2026 年 10 月底,6 個燈全暗。
01|我想找什麼
總經沒辦法準確預測報酬。如果做得到,總經專家早就發財了。我想要的比較小:在受重傷之前,提早看到一個警訊。
最直接的警訊,是衰退。所以我想找一個衰退的領先指標:它要在衰退之前亮,而且亮得有道理,不能是事後才知道的。
02|第一輪:每一個指標分開看,都不準
我先列了 15 個候選指標:初領失業金、實質消費、住宅投資、設備投資、庫存銷售比、殖利率倒掛、倒掛後回正、薩姆規則、信用利差、企業盈餘、油價、降息後又升息,還有總經惡化頻率。
為了不要事後調整,我在 2026 年 10 月 7 日先預先登記門檻:
- 目標:S&P 500 從高點回撤 20% 以上,1960 年以來共 10 次。
- 通過條件:命中率 60% 以上、誤報不能多過命中、1960~1995 與 1996~2026 兩段時間都不能比不用差。
結果是:15 個全部沒通過。
- 初領失業金 U 型:亮了 47 次,其中 6 次領先、8 次遲到、33 次是誤報。
- 企業盈餘衰退:命中率看起來不錯(7/10),但亮了 26 次,19 次是誤報。
- 薩姆規則:新聞最愛引用,只命中 3/10。
命中率高的,誤報也多;誤報少的,命中率又太低。
薩姆規則還有一個更尷尬的地方:1968 年以來八次衰退,除了 1981 年那一次(上一次衰退剛結束),其他七次在衰退開始前一年內,它一次都沒亮,要等衰退開始後 0~2 個月才亮(1973 年那次,開始後半年內都沒亮)。它是確認,不是預告。
03|換個問法:不找最準的一個,看同時亮幾個
景氣轉弱不是一個點,是一整片森林在掉葉子。資金先收緊,房子先賣不動;接著公司賺得少、貨堆在倉庫;再來裁員;最後,大家少花錢。這是一個可能的順序〔推論;實際上每次衰退各燈亮起的先後都不一樣,不是資料排出來的〕。
所以我改了兩件事:
- 目標從「大跌」改成「衰退」。大跌包含 1987 年股災、2020 年疫情這類沒有前兆的衝擊,本來就沒有領先指標。
- 不找最準的一個,改看同時亮幾個。
從 15 個裡,我去掉重複的 2 個、歷史太短的 1 個、亮的時候衰退多半已經開始的(薩姆規則、信用利差、設備投資)、邏輯較薄的(倒掛後回正、油價暴漲、降息後又升息),留下 6 個:
- 初領 U 型:初領失業金 13 週平均,比過去一年的最低點高 10% 以上。
- 消費陡降:實質消費年增率,比上一季掉 1 個百分點以上。
- 營建許可轉折:營建許可從 12 個月高點回落 15% 以上。
- 殖利率倒掛:10 年期減 3 個月期殖利率,近 6 個月中有 4 個月以上是負的;條件結束後燈再亮 12 個月。
- 企業盈餘衰退:稅後企業盈餘比去年同期減少。
- 庫存銷售比轉升:實質庫存除以銷售的 3 個月平均,比 12 個月內的最低點高 0.05 以上。
規則:衰退中與衰退結束後 12 個月內,燈號不計(因為燈還沒熄,不代表下一次衰退);每個月底數一次亮幾個。
先講兩個限制。第一,這 6 個燈是看過歷史之後才定案,所以下面的成績會偏樂觀〔推論〕。第二,消費、盈餘這類季資料用的是事後修正過的數字,不是當時第一次公布的版本,所以命中會被高估。
04|景氣衰退領先指標
先看單一燈,和同時亮 3 個以上,差在哪裡:
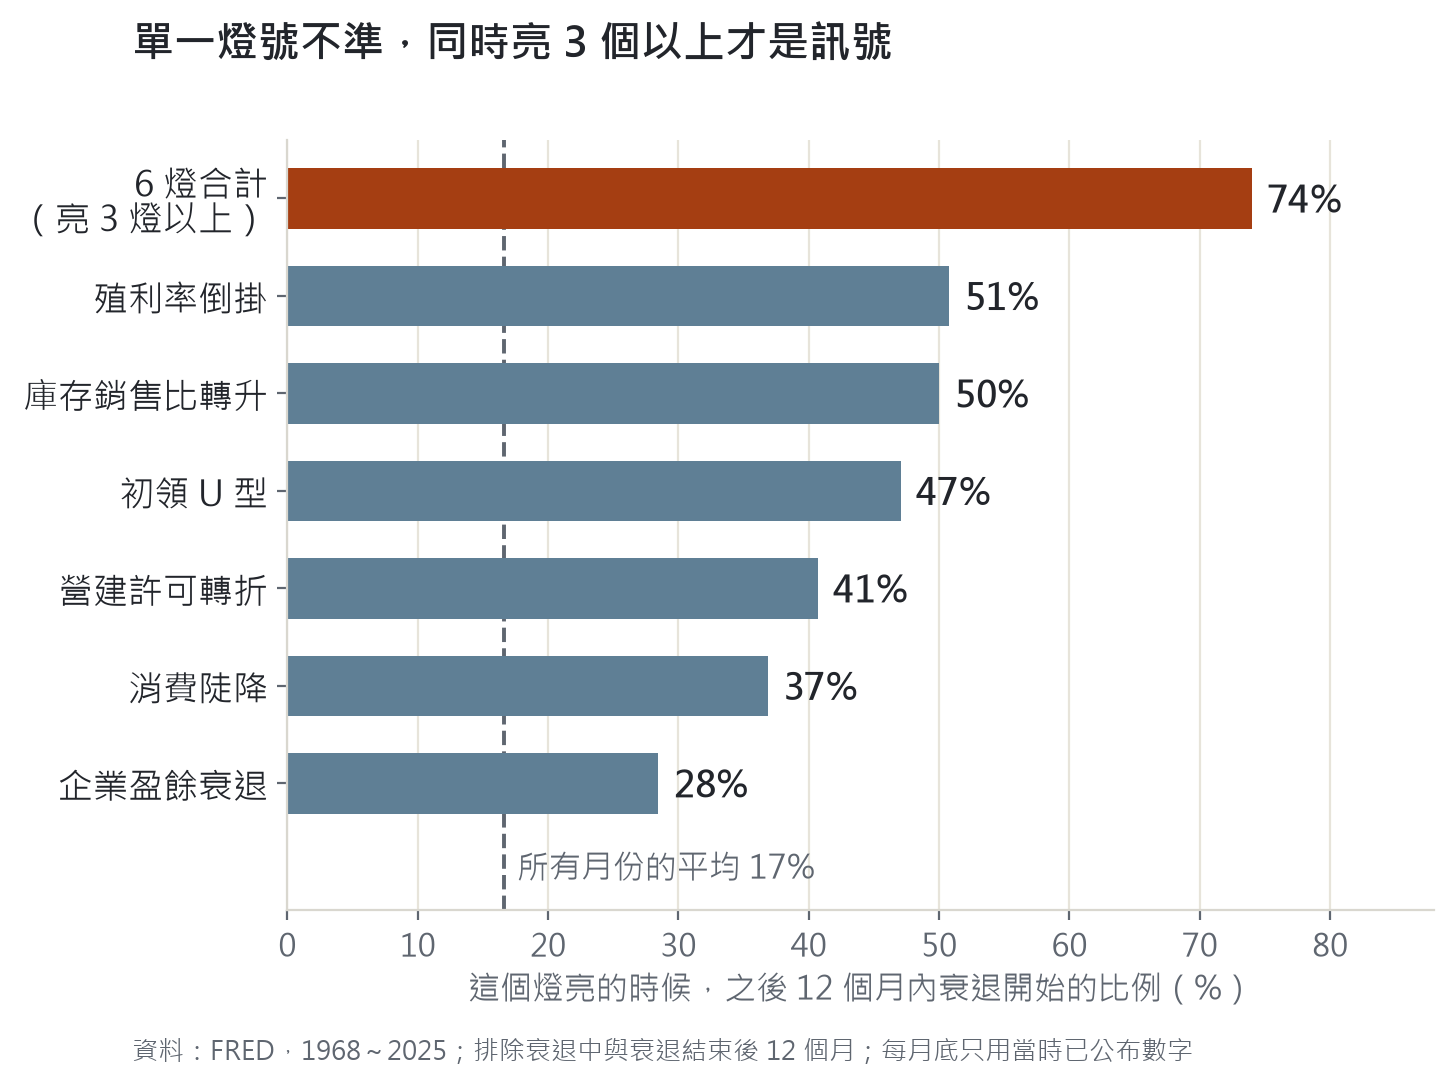
▲ 1968~2025 年,排除衰退中與衰退結束後 12 個月。單一燈亮的時候,之後 12 個月衰退的比例是 28~51%;同時亮 3 個以上,是 74%。虛線是所有月份的平均,17%。
再看亮幾個燈,各是多少:
| 亮幾燈 | 之後 12 個月衰退開始 | 月數 |
|---|---|---|
| 0 | 6% | 255 |
| 1 | 7% | 155 |
| 2 | 37% | 52 |
| 3 以上 | 74% | 50 |
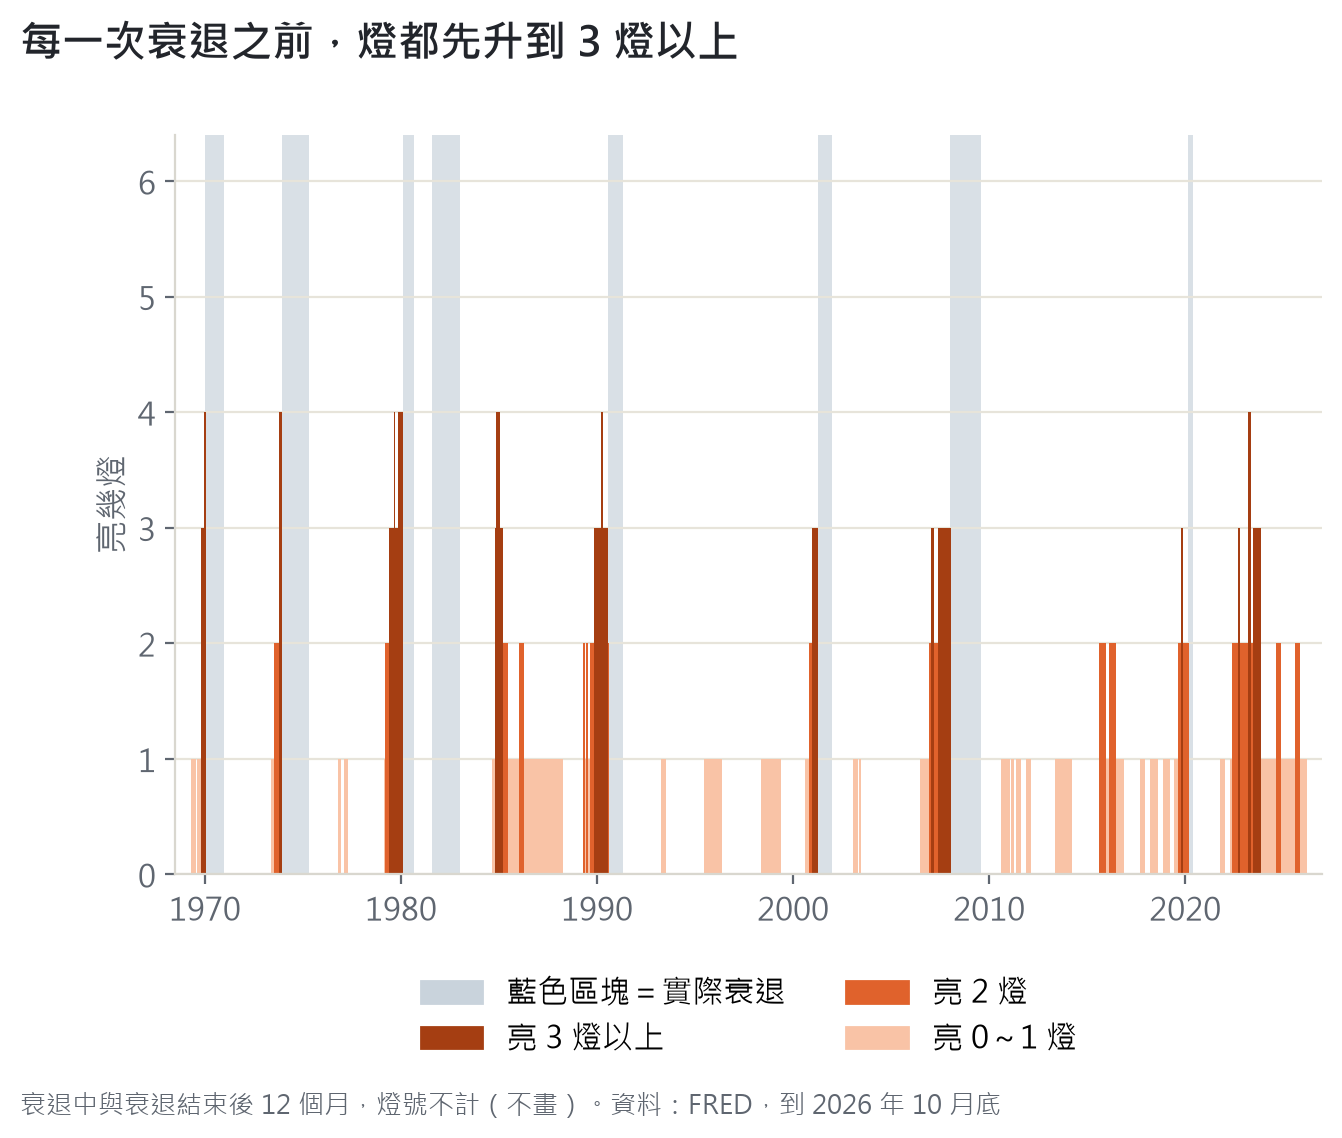
▲ 每一次衰退(藍色區塊)之前,燈都先升到 3 燈以上(深紅色)。1968~2025 年的八次衰退,七次在衰退前 2~12 個月亮到 3 燈(第八次是 1981 年,距上次衰退結束只有 13 個月,依規則燈號不計)。
05|但它不是賣出訊號
森林找到了,接下來的問題是:燈亮了,我該怎麼辦?
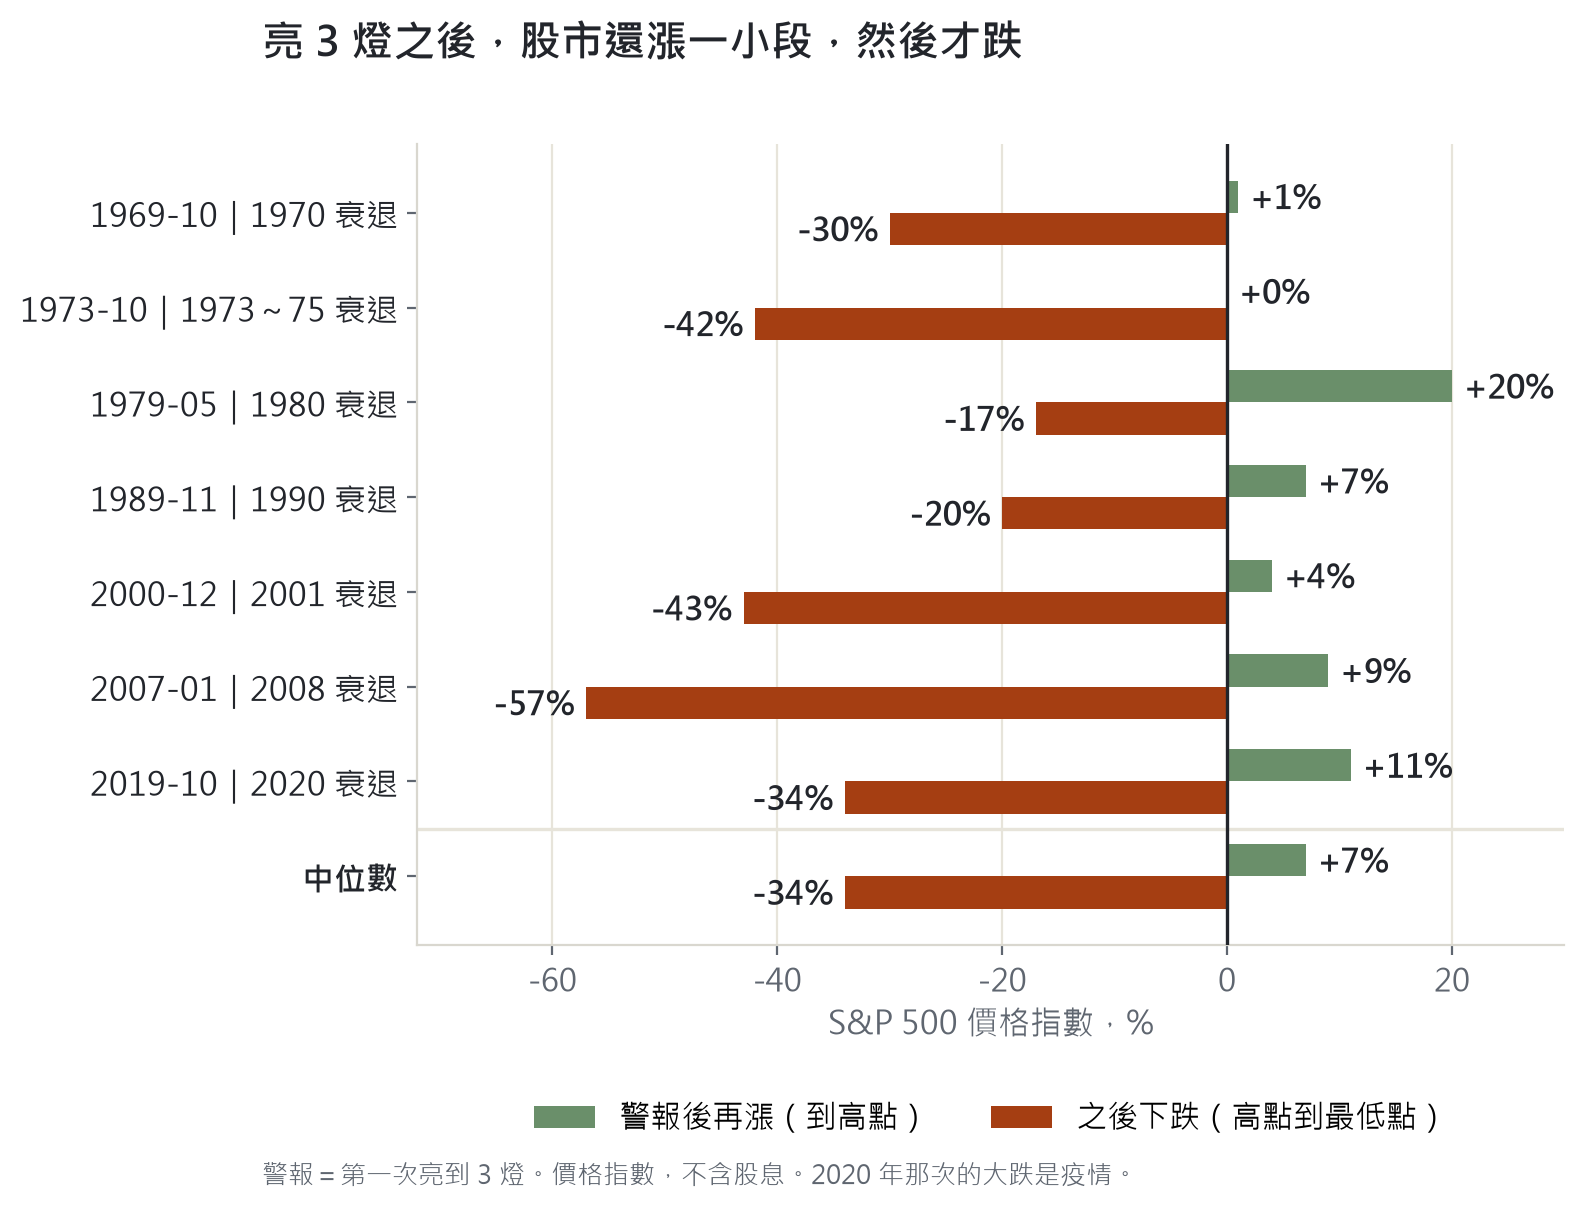
▲ 7 次真的衰退,從第一次亮到 3 燈那個月算起:S&P 500 中位數還會再漲 7%(約 4 個月到高點),之後才跌 34%。那斯達克(6 次)是再漲 16%,之後跌 40%。
最多的一次再漲兩成,兩次幾乎沒有漲。但漲幅和後面的跌幅,不成比例。
事後看,這是一道簡單的選擇題:漲一兩成,跌三四成,誰都會選離場。但當下不是,因為燈亮的時候,市場多半還在漲,新聞還很樂觀。
而且要公平看,不能只挑真的衰退的那幾次算:
- 警報之後 12 個月,這 7 次的 S&P 500 中位數是 -7%,最差 -32%,最好 +12%。賣在警報當月,不保證比較好。
- 虛驚的兩次,之後 12 個月 S&P 500 還漲了:1984 年 10 月之後 +14%,2022 年 9 月之後 +20%。
所以這個指標告訴你的是「風險升高」,不是「現在該賣」。
06|它會失靈,也有它的限制
最近 15 年更尷尬。2011 年以後亮 3 燈以上的時段有 3 段:2019 年 10 月、2022 年 9 月、2023 年 3~10 月。只有第一段之後有衰退,也就是 2020 年的疫情。但那次是突發衝擊,2019 年燈亮起來的原因,跟疫情沒有關係〔推論〕。
2022~23 年是目前最大的疑問。倒掛、盈餘、庫存都亮了,經濟卻沒有衰退。我的解讀是暴力升息造成的短期現象〔我的解讀,不是證明〕,也可能是結構改變了。我不知道。
它量的是衰退,不是股災。亮 3 燈以上之後,12 個月內 S&P 500 跌 20% 以上的比例,只有 32%。
它的分辨力有限。我用「只用過去猜未來」的方式檢驗(1990~2025 年,每年 1 月只用當時已知的結果重估):預測衰退的分辨力是 0.77,預測大盤跌 20% 只有 0.61(0.5 等於亂猜,1 等於完美)。
訊號變弱了。亮 3 燈以上之後衰退的比例,1968~1995 年是 81%,1996~2025 年是 65%。
樣本很少。衰退只有八次。
07|現在在哪
2026 年 10 月底,6 個燈全暗,歷史比例約 6%。2025 年 10 月亮 2 燈,之後降到 1 燈,2026 年 3 月起連續 8 個月全暗。
每個月 1 日更新:景氣衰退領先指標儀表板。11 月的讀數,12 月 1 日更新。
我找到的不是一個準的指標,是一個提高警覺的方法。全暗的時候,不用太顧慮總經,可以專心看產業趨勢;亮到 3 燈,才需要認真想:萬一衰退真的來了,我的部位撐得住嗎?
更短的心法、方法與盤感,我寫在粉專,入口在這裡:德克 mur mur 粉專。
資料與限制。資料:FRED(初領失業金、實質個人消費、營建許可、殖利率、企業盈餘、庫存與銷售、失業率)、Yahoo(S&P 500、那斯達克),1960~2026 年 10 月;衰退日期用 NBER。燈的概念多半來自 Izaax 的財訊專欄與書;門檻、預先登記與回測是我自己做的。限制:6 個燈是看過歷史後才定案,成績偏樂觀〔推論〕;季資料是事後修正過的數字;衰退只有八次;2022~23 年的失靈沒有解釋;價格指數不含股息。
本文只整理資料與推論,不是投資建議。
德克 mur mur|研究整理,不構成任何投資建議。資料來源與限制見文末。