泡沫是估值的膨脹,不是需求的不存在
網路泡沫續篇。把泡沫拆成需求、燃料、參與、硬體、估值五層,逐層比 2000 年與 2026 年:哪些地方可以比、哪些不能比。
上一篇〈AI 會是下一個網路泡沫嗎?〉的結論是:問題收斂成「2027 年的盈餘成長能不能實現」。2000 年是估值的泡沫,2026 年是盈餘的依賴。這一篇往下拆:泡沫的本質到底是什麼。
結論:需求與硬體獲利比 2000 年紮實;燃料與參與的規模不輸當年,但形狀不同;為想像付錢的程度,遠低於 2000 年。
- 需求擴散比當年快。企業付費使用 AI 的比例一年多 12 個百分點、還在加速;網路當年每年多 6~10 點,而且在崩盤那三年也沒有慢下來。
- 燃料:上市公司的帳面健康,表外的規模到了 2007 年那一級。四大雲端的表外承諾約 2.4 兆美元、約占 GDP 7.3%;差別是大部分黏在付得起的 AA 級公司與長期資金上。付不起的那一小塊(高槓桿新雲)已經在被定價。
- 參與:廣度超過 2000 年,方式不同。家庭股票配置 48.2%(2000 年 38.7%),但融資餘額相對股市低於 2000 年。擁擠是退休帳戶與指數被動集中,不是借錢追新股。
- 硬體獲利比當年厚得多。族群淨利率 55.7%,1999 年 12.4%。它是收錢的一方,風險是盈餘跟著投資潮掉,不是估值。
- 估值:股價超過營收 20 倍的公司,2000 年至少占大型股市值 12%,現在 3.2%。
00|先釐清:泡沫的本質是什麼
2000~2002 年那斯達克跌了近八成。同一段時間,美國上網人口占比每年還多 6~10 個百分點。需求是真的,錯在價格把十年後的需求先買完了。
我們對泡沫的定義:真實的新技術,加上容易理解的未來,再加上難以理解的金融創新。投資人過度外推,造成過度投資、擁擠交易、風險溢酬下降,最後相信價格會一直漲。
所以不能只問「需求在不在」,要分開量五層:
- 需求是基底:需求有沒有擴散。
- 燃料:錢從哪來、為什麼這麼容易,難以理解的金融創新有多大、連在誰身上。
- 參與:誰在買、用什麼方式進場。
- 硬體是受害者:收錢的一方賺得多厚。
- 估值才是泡沫本身:成交價格為想像付了多少錢。
01|需求:擴散比當年快,而且需求擋不住泡沫破
網路在泡沫破裂那三年,上網人口占比每年仍多 6~10 點,沒有變慢。AI 的企業付費採用一年多 12 點、還在加速。需求這一層,AI 不輸當年。但這也說明:需求成長從來不是泡沫不會破的理由。
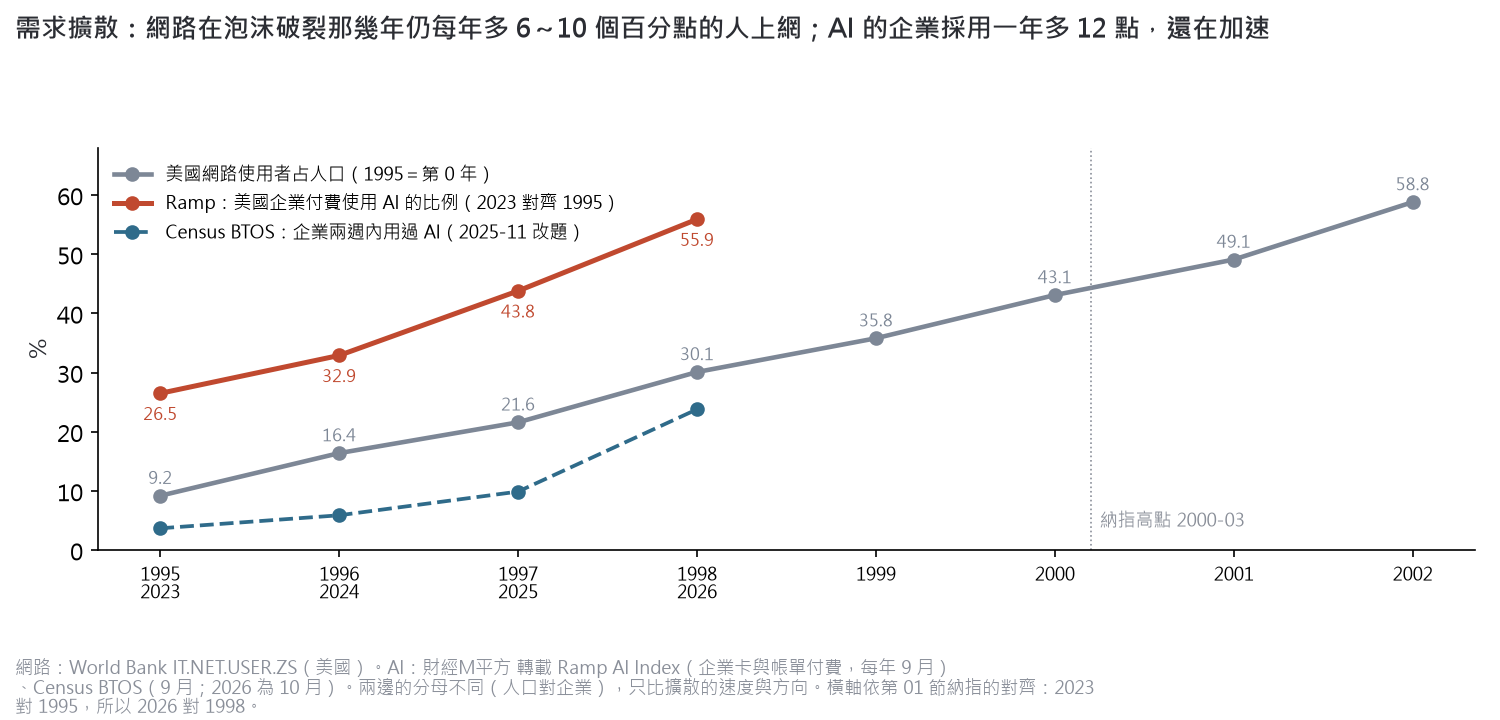
▲ 網路:World Bank(美國上網人口占比)。AI:資料:財經M平方 轉載 Ramp(企業付費使用 AI,樣本偏科技導向的中小企業)、Census BTOS(全國抽樣,2025-11 改題)。分母不同(人口對企業),只比速度與方向。價格也不能用來區分兩個時代:網路頻寬在泡沫年每年跌 16~41%,破裂後 2003~2015 年仍每年跌 17~52%,是技術通縮的常態(DrPeering)。
02|燃料:帳面上的錢來自現金流,表外的規模到 2007 年那一級
只看上市公司的帳面:2000 年建設者整體花的比賺的多(資本支出是營業現金流的 126%);現在整體在現金流以內(93%),因為四大雲端用自己的錢付了大部分。借錢建設那一層,投資強度和 2000 年一樣(資本支出 ÷ 市值都約 21%)。
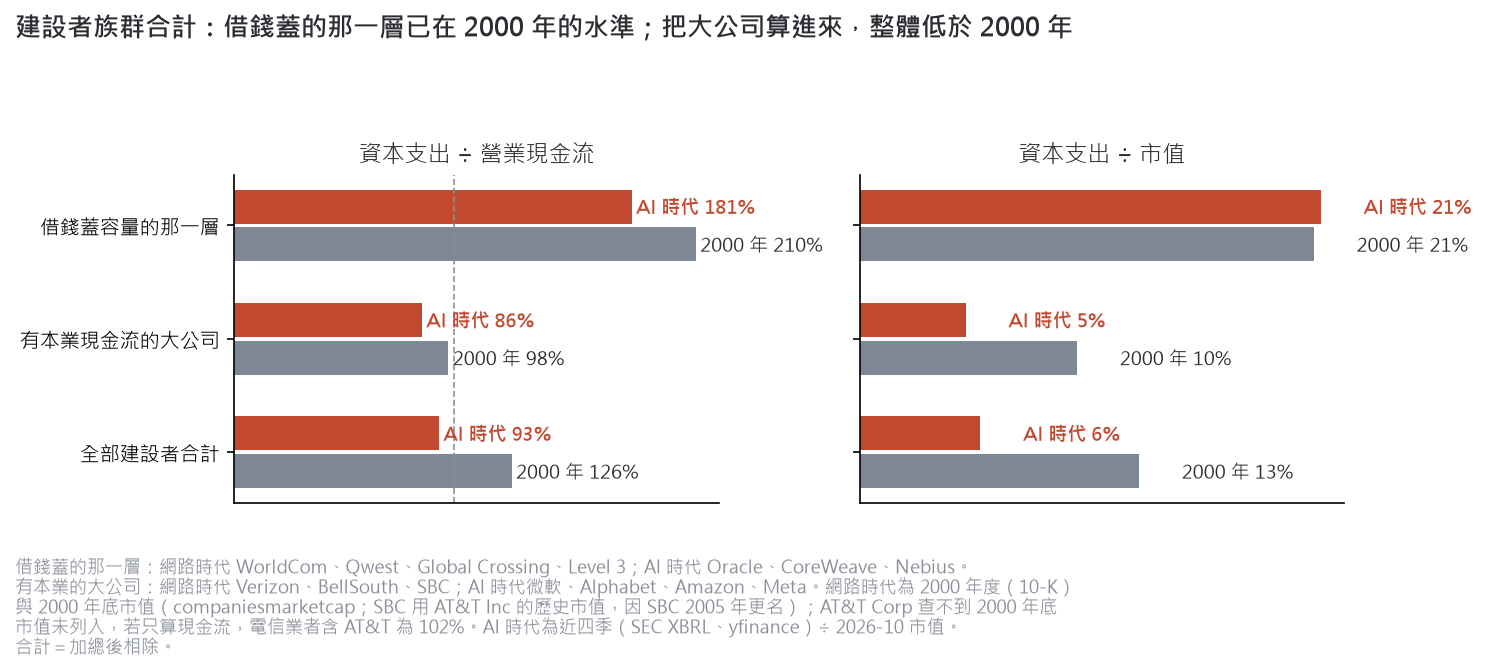
▲ 借錢蓋那層:2000 年 WorldCom、Qwest、Global Crossing、Level 3;AI 時代 Oracle、CoreWeave、Nebius。有本業的大公司:2000 年地區電信;AI 時代四大雲端。2000 年各公司 10-K;AI 時代 SEC 近四季。2000 年用崩盤後的年底市值,分母已縮小,21.1% 是偏高的估計。
但這次「難以理解的金融創新」在表外。算進來,面積並不小:
| 燃料 | 占 GDP | 資金期限 |
|---|---|---|
| 2000 供應商融資 | 約 0.13% | 設備商自己出 |
| 2007 資產擔保商業本票 | 約 8.5% | 短期,會擠兌 |
| 2026 雲端表外承諾 | 約 7.3% | 長期資金 |
2026 年的 2.4 兆是四大雲端未生效的租約(約 9,040 億)加上晶片採購承諾(約 1.52 兆),債務人大部分是 AA 級公司。新形式的樣本是 Meta 的 Hyperion 專案公司:負債約占資產 90%、償債倍數 1.12,評等卻是 A+,因為靠的是 Meta 的租約與殘值保證,而這兩項生效前都不入 Meta 的資產負債表。
誰付帳單。2000 年簽光纖長約的新興電信,是拿創投和垃圾債的錢付「現在」的帳單。這次簽算力承諾的模型公司不一樣:Anthropic 2026 年上半年算力費用占營收 55%、營業現金流 +39 億美元,現在的帳單是客戶付的。但它的不可取消算力承諾約 2,656 億,是年化營收的 8 倍,那一段要靠營收繼續高成長與投資人的錢。
最弱的一環已經在被定價,整體反而很放心。CoreWeave 的五年期信用違約交換(CDS)超過 1,000 基點;Oracle 一筆 180 億美元的專案貸款賣不出去,報價 89~91 美分。但 Baa 公司債利差 1.46%,比 1997 年泡沫前還窄。1999~2000 年的信用市場其實比現在謹慎(利差 2.1~2.6%),沒警覺的是股市。這次的警覺集中在上次出事的那一類,風險溢酬最薄的是高評等的表外結構。
銀行與保險直接持有的部分吃不垮。壽險業 AI 相關投資 852 億美元,約為業界資本的 16%;大型銀行對 AI 相關產業的實際放款約占第一類資本 9%。要盯的是兩條管道:專案貸款賣不出去留在銀行表上(已有一筆),以及銀行借給私募信貸基金的錢。
金絲雀死了之後。新雲倒閉,產能不會消失,會打折轉手。若只是資金問題(情境 A,目前的跡象),使用者拿到更便宜的算力;若需求同時轉弱、每 token 成本下降比需求成長快(情境 B),舊世代 GPU 租金會崩,拖累所有以 GPU 為擔保的融資。分辨的指標是舊世代 GPU 的續租價加上使用率。
03|參與:廣度超過 2000 年,進場方式不同
2000 年是散戶當沖、融資追新股。現在是退休帳戶與指數基金每月固定買進,自動集中到市值最大的公司。所以「擁擠交易」這次的形狀是指數集中度,不是融資;崩跌時被迫賣出的槓桿壓力,可能比 2000 年小。
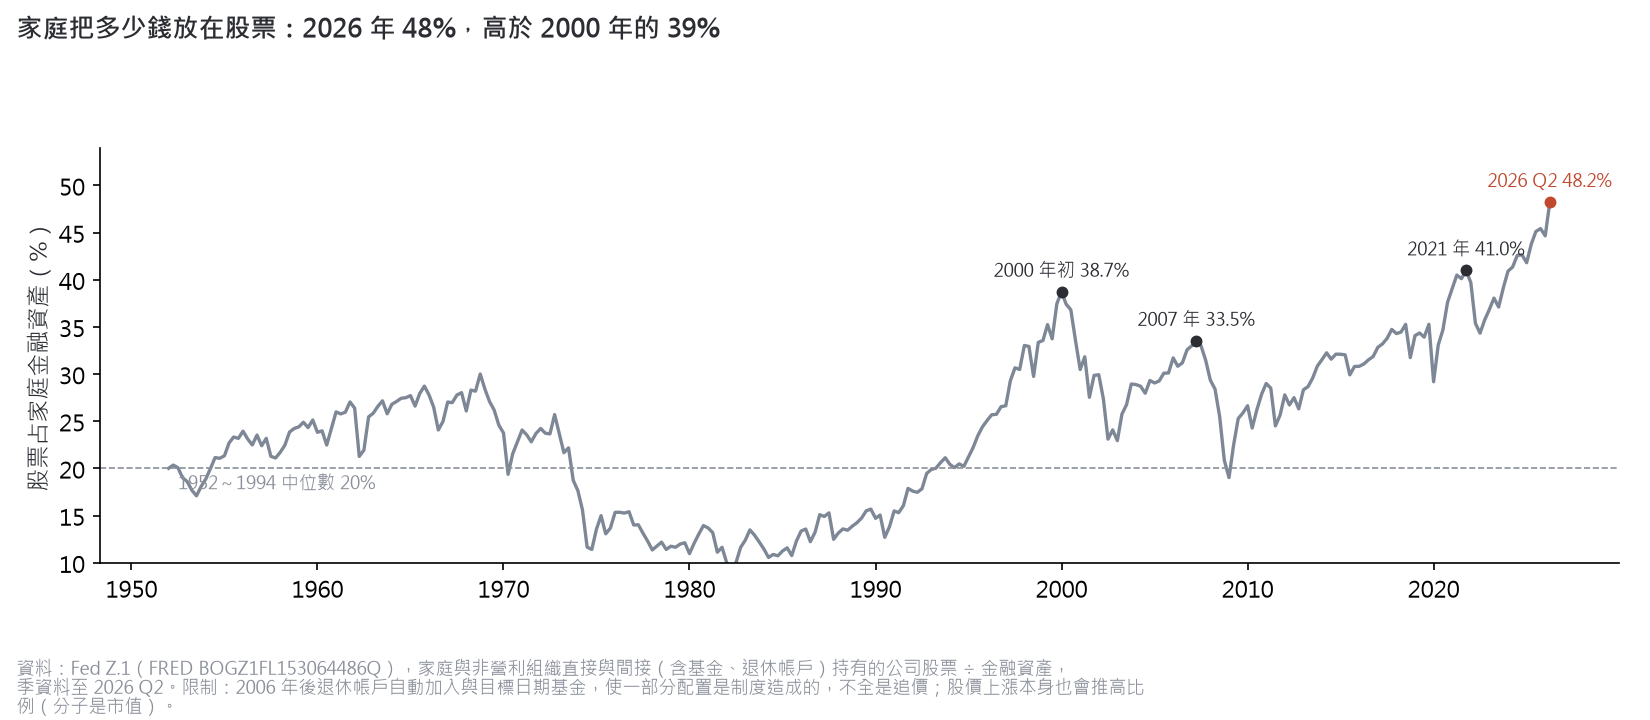
▲ Fed Z.1(FRED BOGZ1FL153064486Q),家庭直接與間接(含基金、退休帳戶)持有的公司股票 ÷ 金融資產。2006 年後退休帳戶自動加入,一部分配置是制度造成的;股價上漲本身也會推高比例。
| 參與的量尺 | 2000 年 | 現在 |
|---|---|---|
| 家庭股票配置 | 38.7% | 48.2% |
| 前十大占 S&P 500 | 約 26~29% | 約 38~41% |
| 融資餘額 ÷ 股權市值 | 1.43% | 1.21% |
| IPO 市值 ÷ 股市 | 4.2~4.4% | 約 3% |
非泡沫年代的對照:家庭股票配置 1952~1994 年中位數 20%;融資餘額 1997 年以來中位數 1.19%。2026 年的 IPO 市值裡,SpaceX 一家就占 2.7 個百分點,扣掉後約 0.4%。前十大集中度各家算法不同(二手:JPMorgan、Mauboussin),前十大約賺指數盈餘的 32%,集中有一部分是盈餘集中。
04|硬體:獲利是真的,比 1999 年厚 4.5 倍
硬體族群的營收倍數 15.2,已超過 1999 年的 12.1;本益比卻只有 27,因為本益比=營收倍數 ÷ 淨利率。當年硬體股自己就是泡沫(1999 年族群本益比 98),現在硬體股是收錢的一方。
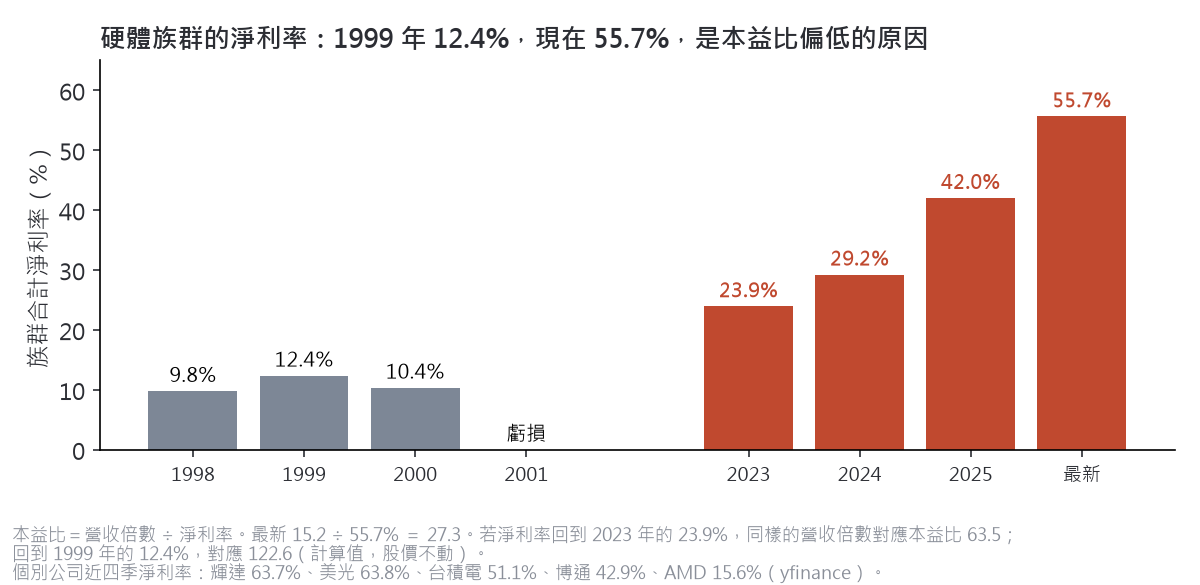
▲ 網路時代 8 家(思科、英特爾、Lucent、Nortel、EMC、JDSU、康寧、Sun,10-K)對 AI 時代 5 家(輝達、博通、AMD、美光、台積電,yfinance 近四季),加總後相除。反過來看風險:這個淨利率來自別人的資本支出;淨利率回到 2023 年的 24%,同樣的股價就是 63 倍本益比。美光淨利率 64% 是它歷史最高,剔除後族群本益比 31,結論不變。
05|估值:為想像付錢的程度,遠低於 2000 年
前幾層量的是需求、資金與獲利;這一層量的才是泡沫本身:成交價格願意為想像付多少錢。
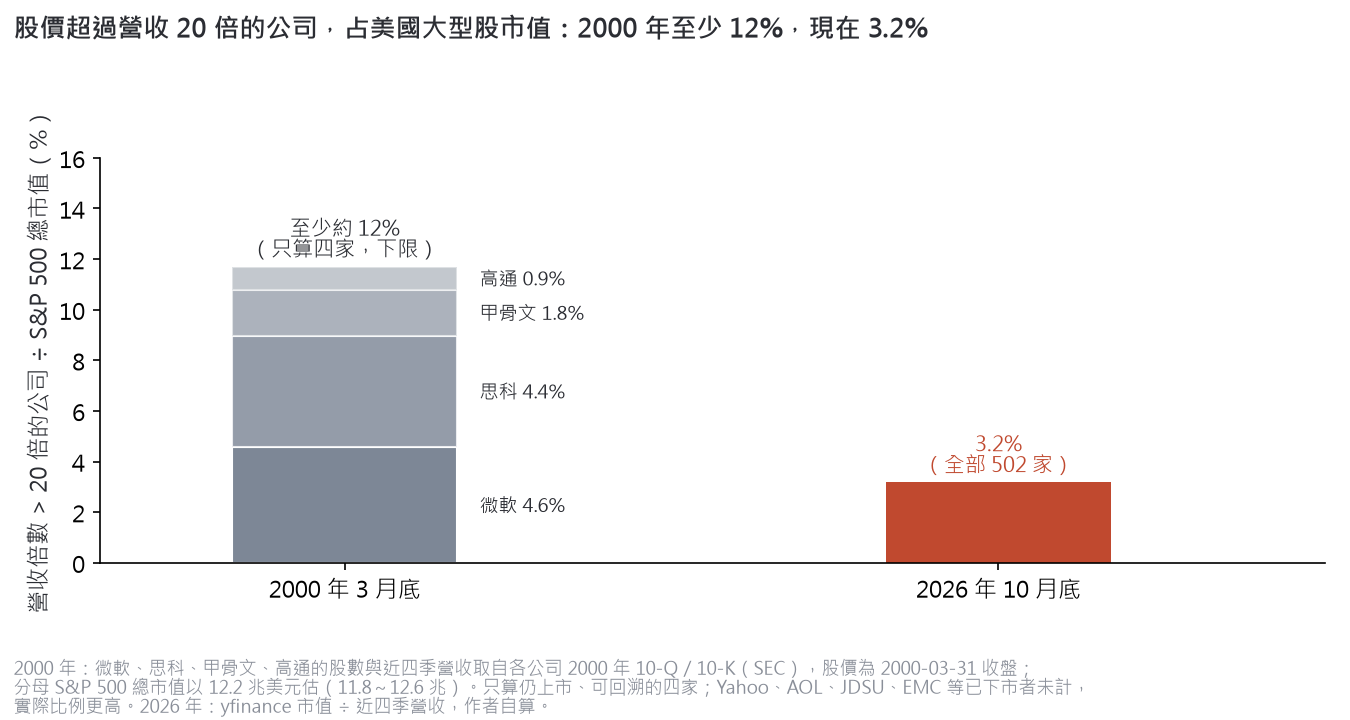
▲ 2000 年 3 月底,光是微軟(24.4 倍)、思科(35.8 倍)、甲骨文(22.8 倍)、高通(28.3 倍)四家,就合計占 S&P 500 市值約 12%。股數與近四季營收取自各公司 2000 年 10-Q、10-K(SEC),分母總市值以 12.2 兆美元估(11.8~12.6 兆)。只算仍上市、可回溯的四家;Yahoo、AOL、JDSU、EMC 等已下市者未計,實際比例更高。2026 年:S&P 500 全部 502 家,yfinance 市值 ÷ 近四季營收,作者自算。
新股市場也一樣:科技股 IPO 上市時的營收倍數中位數,1999 年 43 倍、2025 年 13.7 倍;IPO 首日平均漲幅,1999 年 71%、2025 年 29%(Jay Ritter)。連 2021 年那一波(17.8 倍、32%)都比現在熱。
06|可以比的與不能比的
可以比,而且和當年一樣
- 借錢建設那一層的投資強度
- 信用利差在高點前最窄
- 家庭股票配置與前十大集中度創新高
- 表外的燃料規模到 2007 年那一級
- 巨型 IPO 吸收的資金規模接近 1999 年
不能直接比,或明顯不同
- 硬體龍頭當年本身是泡沫,現在是收錢的一方
- IPO 是一家巨型,不是幾百家一起
- 需求的分母不同:人口對企業
- 燃料黏在 AA 級雲端與長期資金上,不是會擠兌的短期資金
- 模型公司現在的算力帳單由營收支付;2000 年的新興電信靠創投付帳
- 模型公司大多還沒上市,壓力看不到
07|接下來看的五個訊號
五層各留一個最直接的訊號。門檻是作者設定的,沒有經過歷史回測。
| 訊號 | 現況 | 轉壞的樣子 |
|---|---|---|
| 營收倍數 20 倍占比 | 3.2% | 超過 10% |
| 雲端資本支出年增 | 仍在增加 | 低於 10% |
| CoreWeave CDS | 1,000 基點以上 | 延後付息或違約 |
| ANT 算力費用占營收 | 55% | 回升 |
| 舊世代 GPU 租金 | 跌、使用率高 | 跌且閒置增加 |
- 估值:營收倍數 20 倍以上的大型股占比。2000 年至少 12%,超過 10% 就接近當年。每季看一次。
- 硬體:大型雲端資本支出的年增率。掉到 10% 以下,硬體淨利率就會開始回落。每季看一次。
- 燃料:CoreWeave 的 CDS 與 2032 年到期的債券(約 78 美分)。它是高槓桿新雲的金絲雀;債券跌破 60 美分或延後付息,代表最弱的一環開始斷。
- 付帳者:Anthropic 的算力費用占營收比例。回升,代表收入追不上承諾。每季看一次。
- 需求與供給的距離:舊世代 GPU 的續租價加上使用率。租金跌但使用率高是資金問題(情境 A);閒置增加是需求跟不上(情境 B)。每月看一次。
更短的心法、方法與盤感,我寫在粉專,入口在這裡:德克 mur mur 粉專。
資料與限制。
一手:Jay Ritter〈Initial Public Offerings: Updated Statistics〉(2026-10-05)、World Bank、FRED(含 Fed Z.1、Baa 利差、資產擔保商業本票)、FINRA 融資餘額、2000~2001 年各公司 10-Q 與 10-K、SEC XBRL、Anthropic S-1、SpaceX 10-Q(2026 年第三季)、Chicago Fed、Fed 金融穩定報告(2026-05)、NAIC。
學術:Van Nieuwerburgh〈Financing the AI Buildout〉(Brookings Papers on Economic Activity,2026-09 會議稿,引 WSJ、Moody's)。通訊社:Reuters(2026-09-18、10-15)。
第三方:Ramp、Census BTOS(經財經M平方)、yfinance、DrPeering、Moody's(經媒體轉述)、JPMorgan 與 Mauboussin(集中度)。
作者自算:2000 年與 2026 年營收倍數占比、IPO 市值占比、族群合計。
已知缺口:2000 年 3 月 S&P 500 總市值是估計值;2000 年供應商融資為二手、年份不精確;表外承諾各類互相重疊,不能加總;銀行借給私募信貸基金的錢裡 AI 占多少只能粗估。
本文只整理資料與推論,不是投資建議。
延伸閱讀:上一篇:AI 會是下一個網路泡沫嗎? · Jay Ritter:IPO Statistics · Van Nieuwerburgh:Financing the AI Buildout · DrPeering:頻寬價格歷史
德克 mur mur|研究整理,不構成任何投資建議。資料來源與限制見文末。