AI 會是下一個網路泡沫嗎?
把 2026 年的 AI 和 2000 年的網路泡沫放在一起比:先對齊誰扮演什麼角色,再比當年崩壞的每一個環節。能比的地方用數字比,不能比的地方寫出來。
結論:問題最後收斂成一句話——2027 年的盈餘成長,能不能實現。
- 大盤估值和 2000 年差不多。只有「預估本益比」明顯較低(19 倍對 24.5~25 倍),而這個 19 倍建在「未來 12 個月盈餘比過去四季高約四成」的預期上。
- 2000 年是估值的泡沫,2026 年是盈餘的依賴。當年科技股本身極貴,但建設潮的獲利只占大盤盈餘約 5%;現在科技龍頭不貴,但大盤盈餘約兩成二連在 AI 循環上,預期的成長約四成押在 AI 收款方。
- 風險在分母,不在分子。如果盈餘預估落空,預估本益比會回到 22~24 倍,接近 2000 年的高點。
- 最該追的是 GPU 租金的趨勢(每單位電力的算力價格),它直接量需求端與供給端的距離。目前還在漲。
- 兩家模型公司的算力承諾約占四大雲端訂單存量的一半,Amazon 最高約七成。如果應用端能兌現,用現在的租金算,資本支出約 2 年就能回本;只要每 kW 時守在約 4.5 美元以上,就在 3 年以內。
01|規模:建設投資占 GDP,已經超過 2000 年
跨時代最乾淨的一把尺,是「一個社會把多少產出投進同一類建設」。美國資訊處理設備加軟體的投資占 GDP,2026 年第二季是 5.05%,已經超過 2000 年底的高點 4.46%。只看硬體還沒超過(2.57% 對 2.91%),但兩年多從 1.70% 急升。
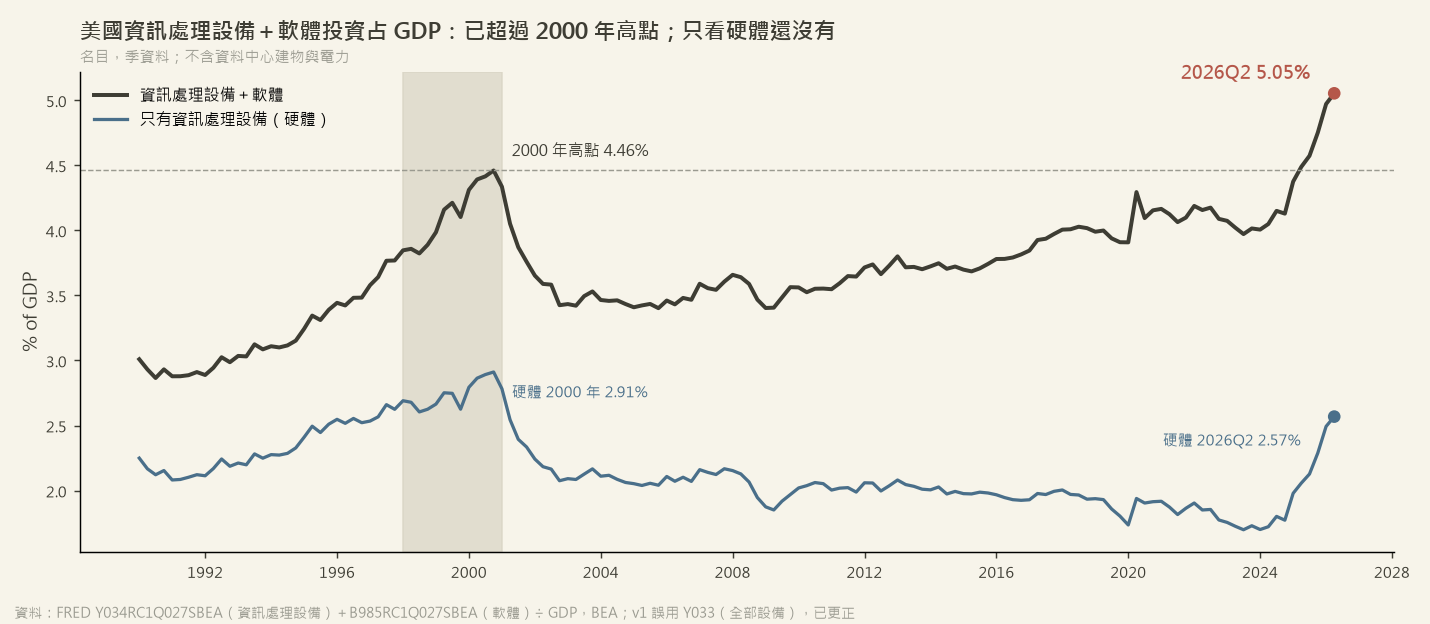
▲ 資料:FRED(BEA)資訊處理設備 Y034、軟體 B985 ÷ GDP。名目、季資料,不含資料中心建物與電力,所以 AI 的總量在這個口徑是低估的。
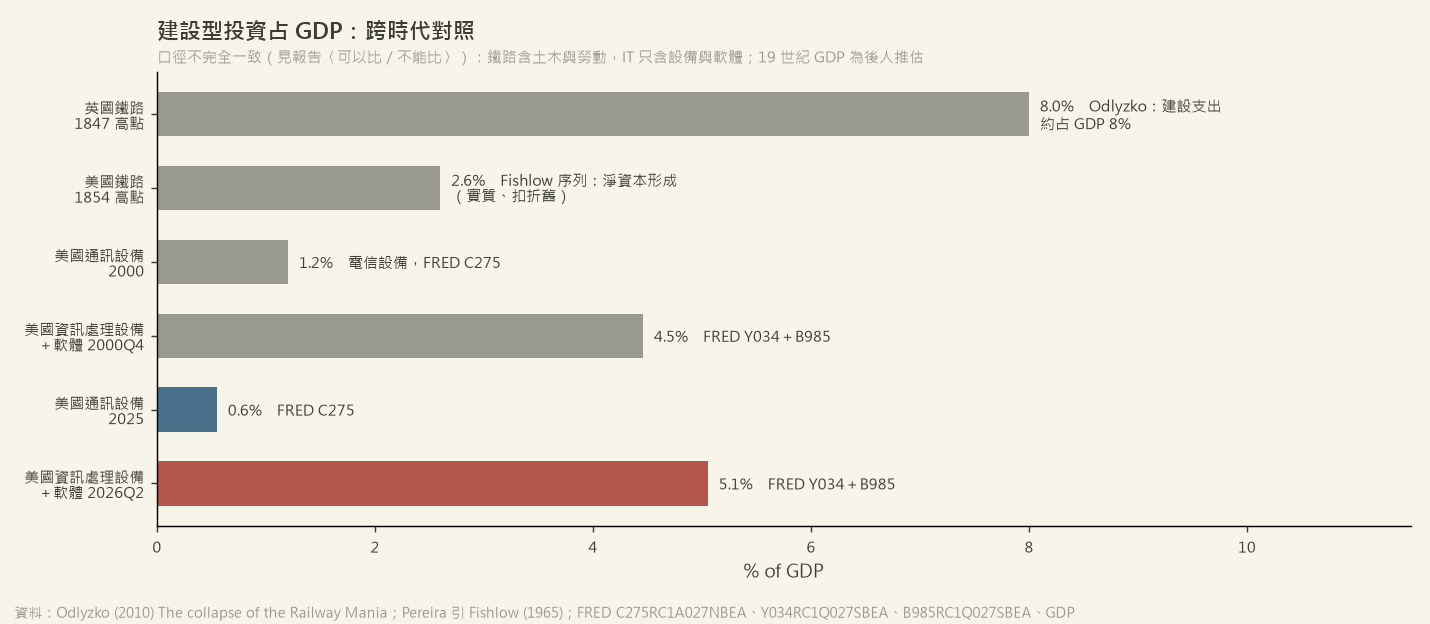
▲ 英國鐵路狂熱 1847 年約 8%(Odlyzko)、美國鐵路 1854 年 2.6%(Fishlow 序列)。口徑不完全一致:鐵路含土木與人工,IT 只含設備與軟體;鐵路能用 50 年,GPU 約 5 年,同樣的占比,回收期限完全不同。
02|估值:大盤和 2000 年差不多,便宜的只有「預估」本益比
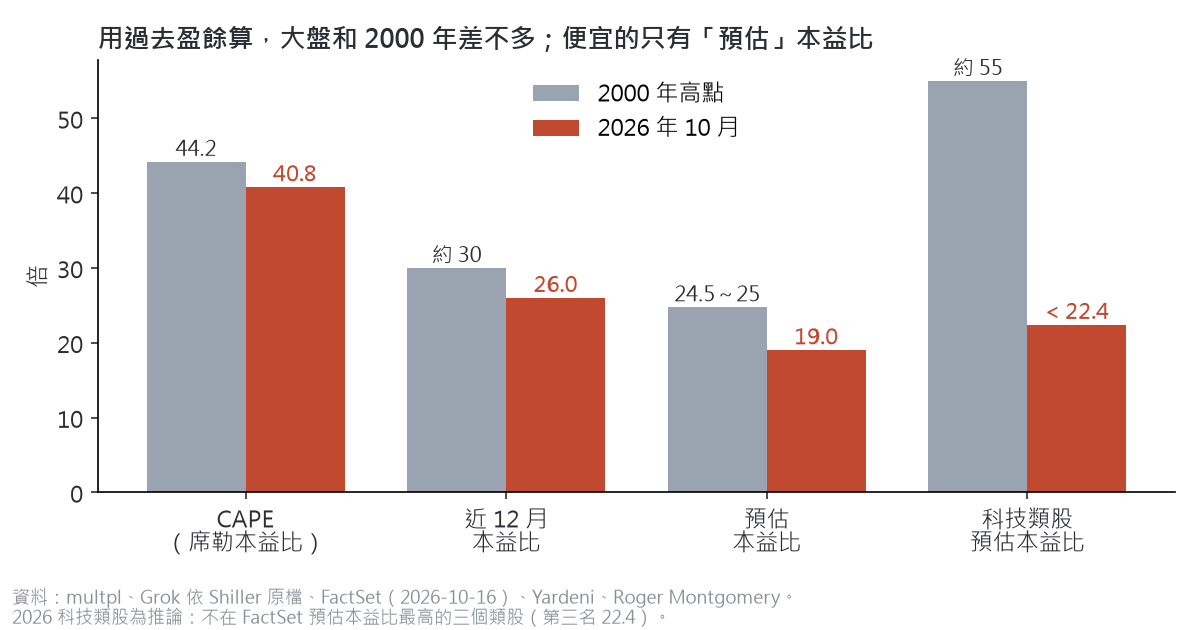
▲ 2000 年極端的是科技股本身(類股預估本益比約 55、思科本益比約 196)。現在設備龍頭不貴:輝達預估本益比約 13.5,最貴的在應用層(Palantir 營收倍數約 76)。
CAPE 與近 12 月本益比都用過去的盈餘算,兩期很接近。唯一明顯較低的預估本益比,分母正是市場對未來盈餘的預期。所以下一個問題是:這個預期有多可靠?
03|關鍵:盈餘比 2000 年更依賴投資潮
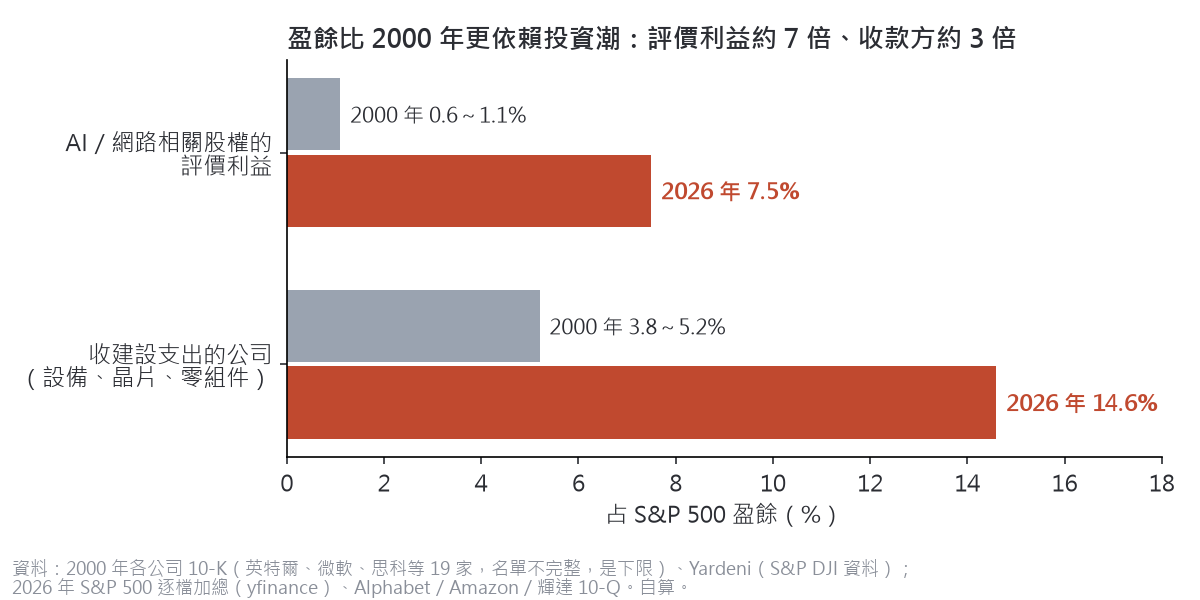
▲ 2026 年 Alphabet 近四季盈餘約一半、Amazon 第二季約六成,來自持有 Anthropic、SpaceX 等股權的評價利益(10-Q 原文)。2000 年的會計規則下,未實現利益不進淨利,必須賣掉才算;現在不用賣、不用收現金就能入帳。
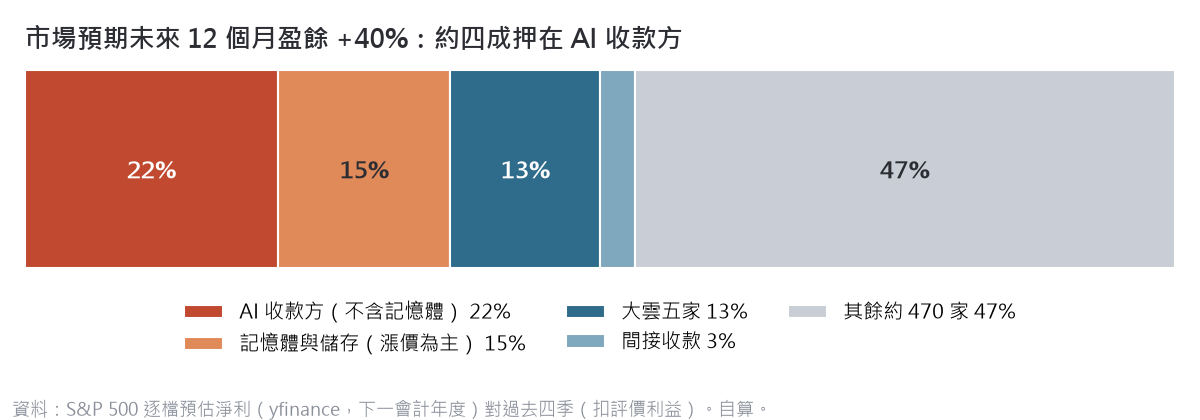
▲ 最虛的一塊是記憶體:美光預估淨利約是過去四季的三倍,預估本益比只有 4.8,代表市場自己也不太相信它能延續。
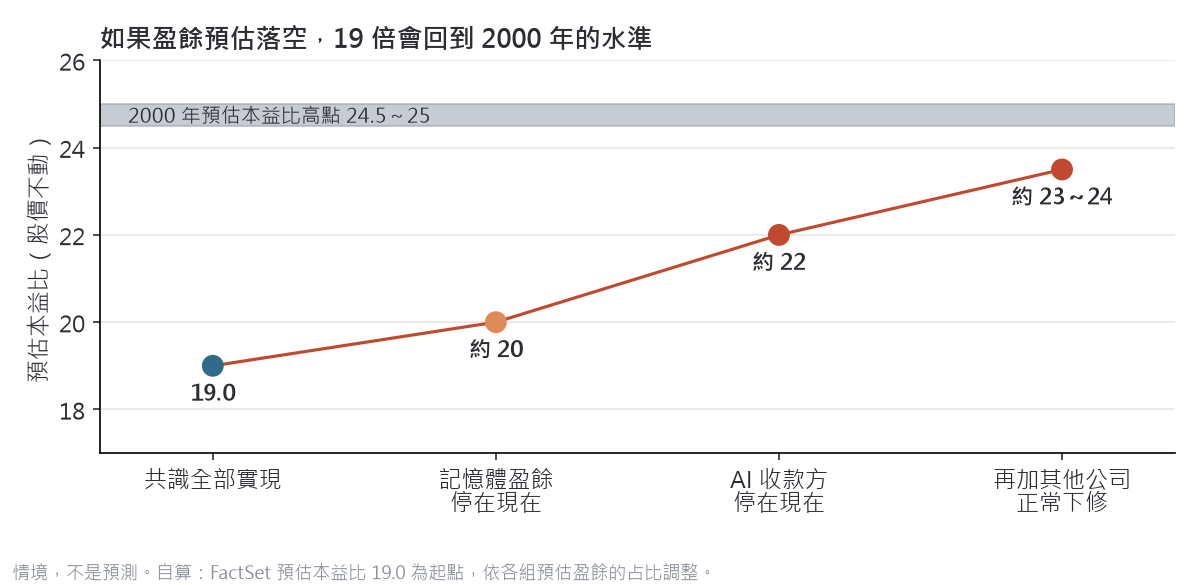
▲ 情境,不是預測。比較可能的結果是「有成長,但低於預期」:營收共識還有 +9.5%,2027 年的資本支出大多已有合約。2000 年致命的是「估值極端+盈餘崩跌」;現在只有後半段的風險,而且還在「可能」的層次。
04|傳遞路徑不是一條線
常見的說法是:模型業者付不出錢 → Neocloud 先倒 → 大型雲端的訂單轉弱 → 最後才傳到晶片。這描述的是信用風險,方向對。但有三條捷徑,讓盈餘與估值的壓力不必等大型雲端轉弱,就直接到達上游。
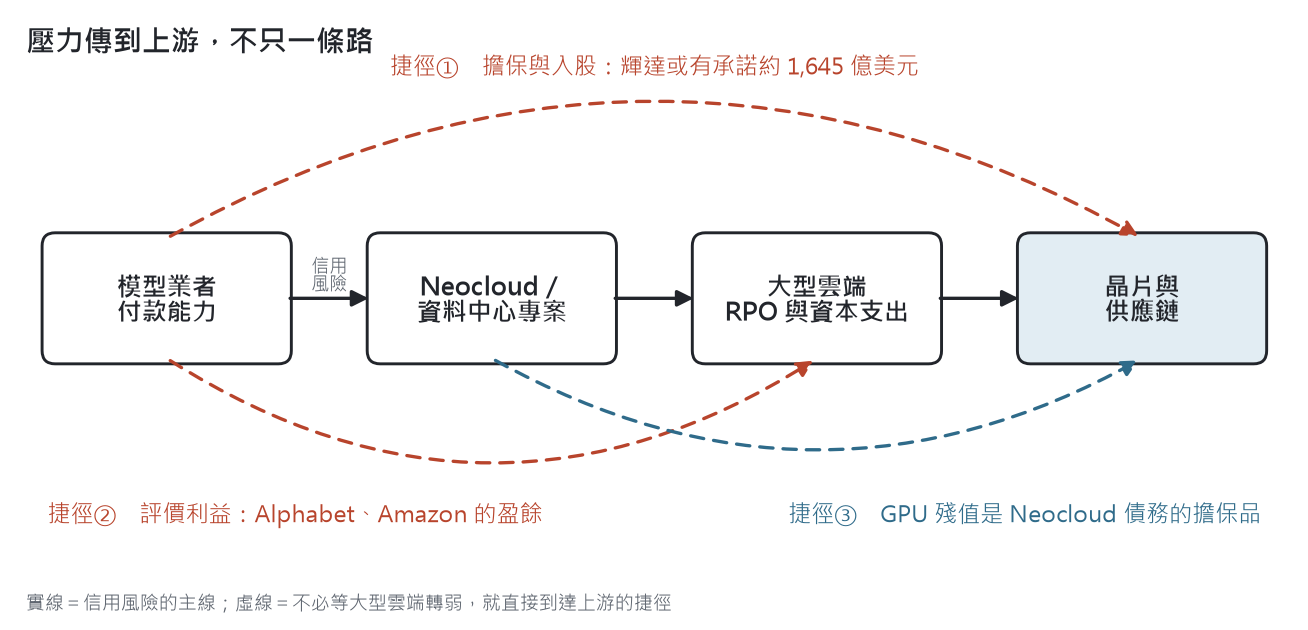
▲ 壓力傳到上游不只一條路:實線是信用風險的主線,虛線是三條不必等大型雲端轉弱、就直接到達上游的捷徑。
上游最早受傷的時點,不是大型雲端的資本支出衰退,而是資本支出的成長放緩。2000 年 Lucent 的繼續營業部門淨利在股價高點那一年就已經腰斬,比客戶倒閉早。
05|利率:長端像 1999,政策端不像
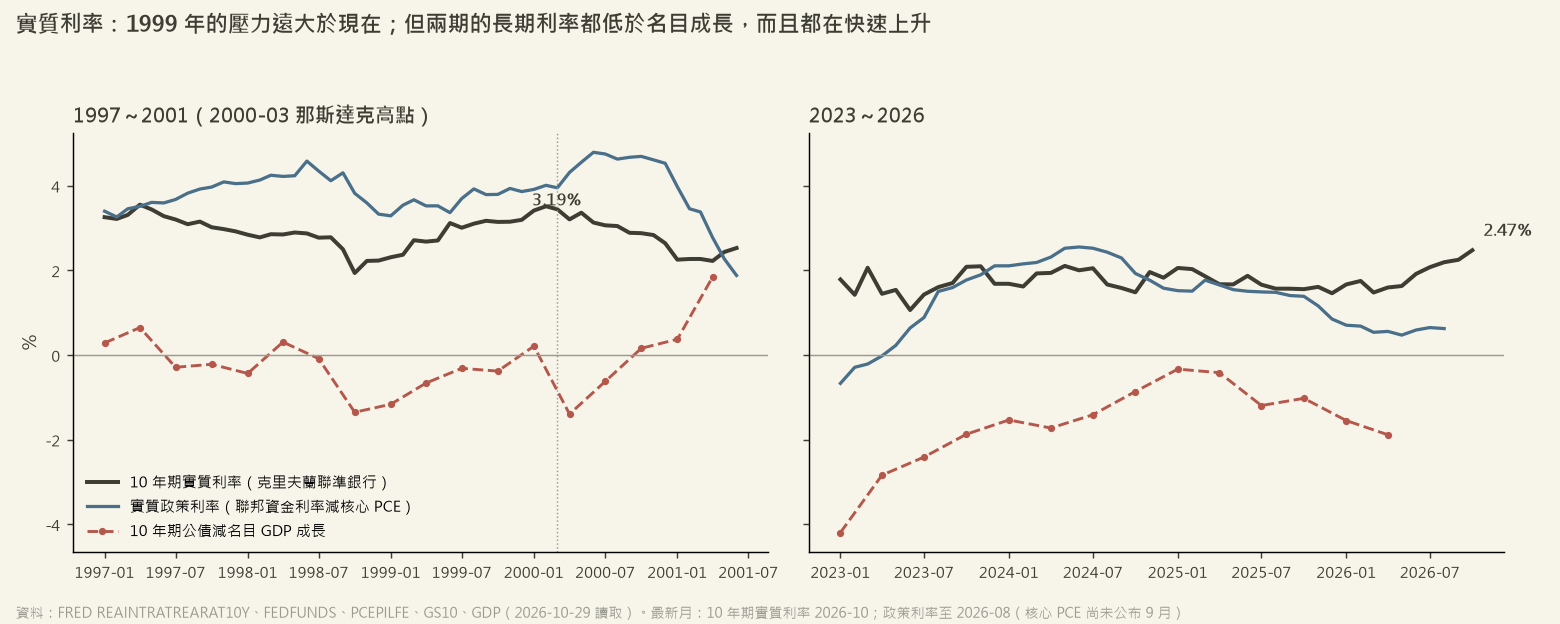
▲ 1999 年實質政策利率約 3.9%,現在約 0.6%,壓力遠小於當年。一樣的地方有兩個:兩期的 10 年期公債殖利率都低於名目 GDP 成長;長端實質利率在頂點前都急升約 100~120bp(現在 2.47%,還在升)。
06|最該追的:GPU 租金的趨勢
GPU 租金是算力的成交價格,比訂單(RPO)和資本支出計畫更即時;它同時是 Neocloud 債務擔保品的價值。要看的是每單位電力的算力價格(租金 ÷ 功耗),因為電力才是建設的瓶頸。
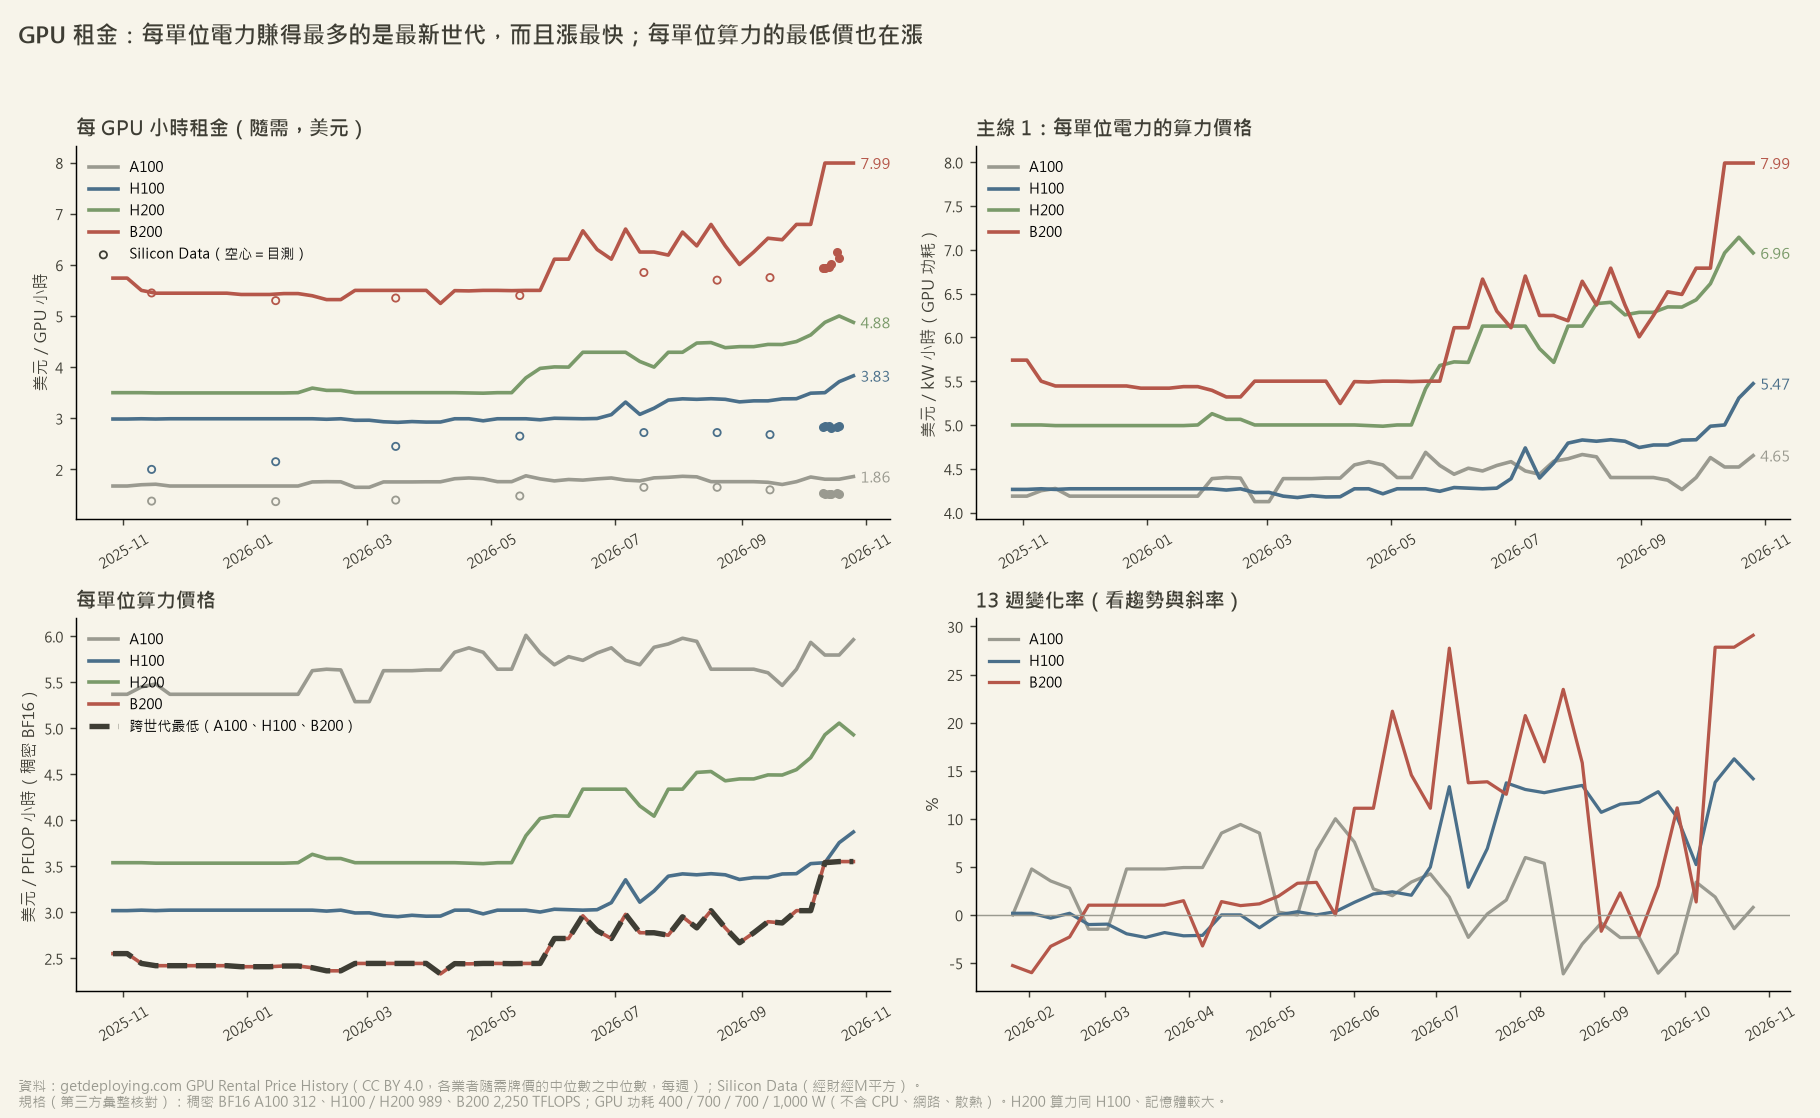
▲ 過去一年各世代都在漲。最新世代 B200 每 kW 時約 8 美元、近 13 週 +29%。正常情況下新世代會讓單位算力愈來愈便宜;現在反過來,最新世代最貴、也漲最快,是需求大於供給的直接證據。最舊的 A100 已經持平,是正常的世代更替。
租金上漲不一定等於應用蓬勃,也可能是供給瓶頸,或是靠融資撐起的需求,所以要和終端付費一起看。用同一個單位「每 GW 每年營收」比較:
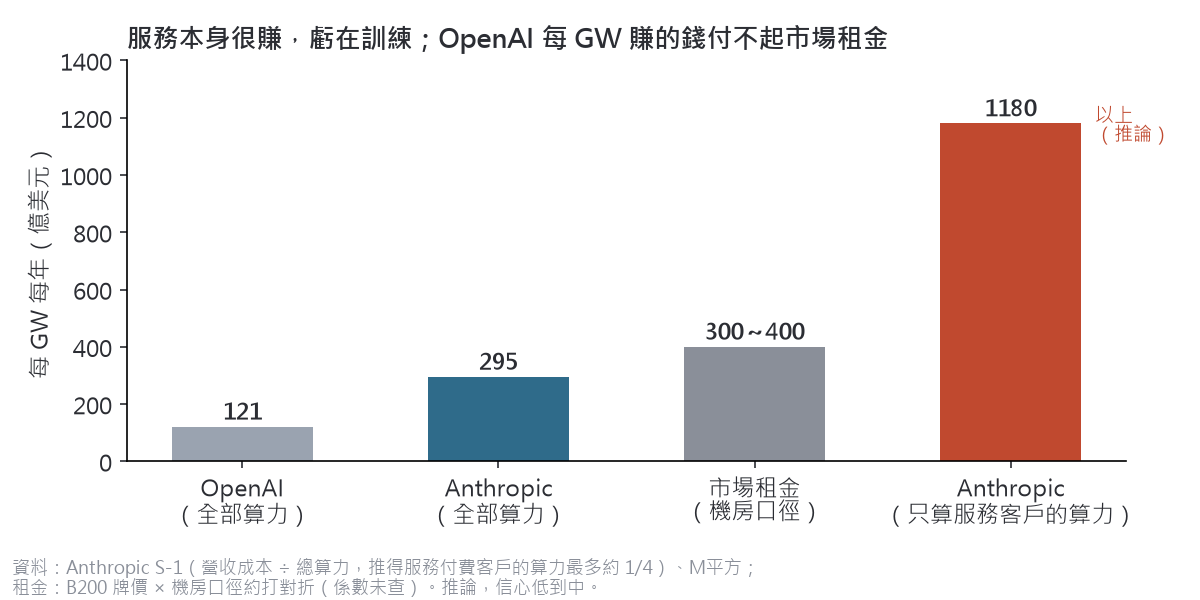
▲ Anthropic 的營收成本只占總算力約四分之一,其餘是訓練、研發與免費用戶。所以服務本身很賺,虧在訓練;而訓練的報酬取決於每一代模型能收幾個月的租(近 6 個月的模型占它 Q3 營收八成以上)。
07|只要應用端兌現承諾,3 年內就能回本
雲端業者的訂單存量(RPO)裡,有很大一塊是兩家模型公司的算力承諾。依財經M平方 自算的 2026 年第二季 RPO 客戶結構,OpenAI 加 Anthropic 合計:微軟 48.6%、Google 38.5%、Amazon 68.5%、Oracle 47.0%;四家用 RPO 加權約一半。
| 雲端 | OpenAI | Anthropic | 兩家合計 |
|---|---|---|---|
| 微軟 | 44.2% | 4.4% | 48.6% |
| 0 | 38.5% | 38.5% | |
| Amazon | 28.2% | 40.3% | 68.5% |
| Oracle | 47.0% | 0 | 47.0% |
資料:財經M平方〈AI 需求解析〉,2026Q2 科技巨頭 RPO 客戶結構(自算,口徑未揭露)。四家合計為作者用各家 RPO 加權。M平方 同一張圖的標題是「巨頭客戶開始分散到更廣的領域」,看的是新增訂單的方向;這裡看的是存量。
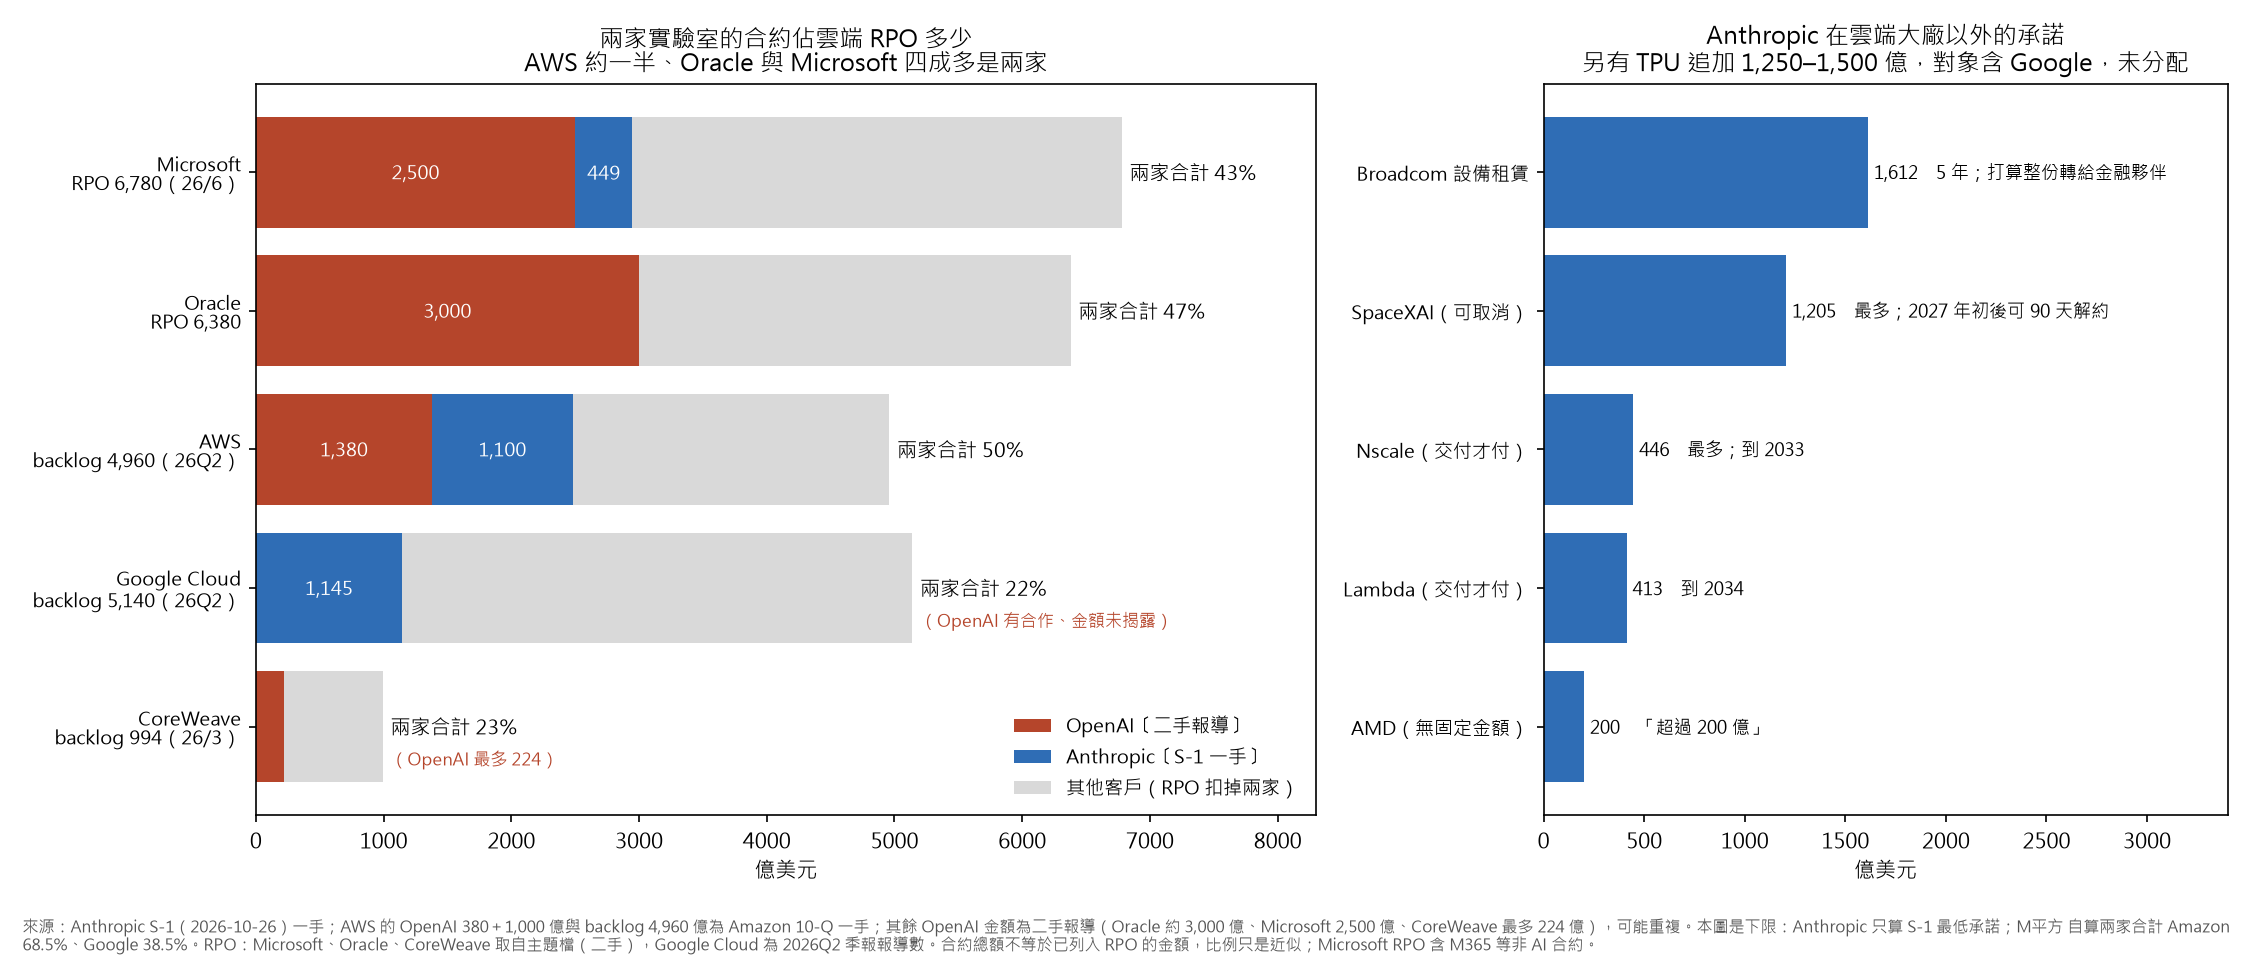
▲ 作者用公開金額畫的版本:Anthropic 只算 S-1 的最低承諾(一手),OpenAI 多為二手報導,所以比 M平方 的比例低,是下限。五家合計約 40%;換成 M平方 的估算約 50%。
這些承諾如果能兌現,資本支出的回收期限並不長。用現在的租金粗算,B200 約 1.6~2.1 年回收,和 Google 公開說的「AI 伺服器約 2 年」一致;SpaceX 財務長說少於 1 年,用的很可能是租給 Anthropic、Google 的急單高價(約每 GPU 小時 11.5 美元)。
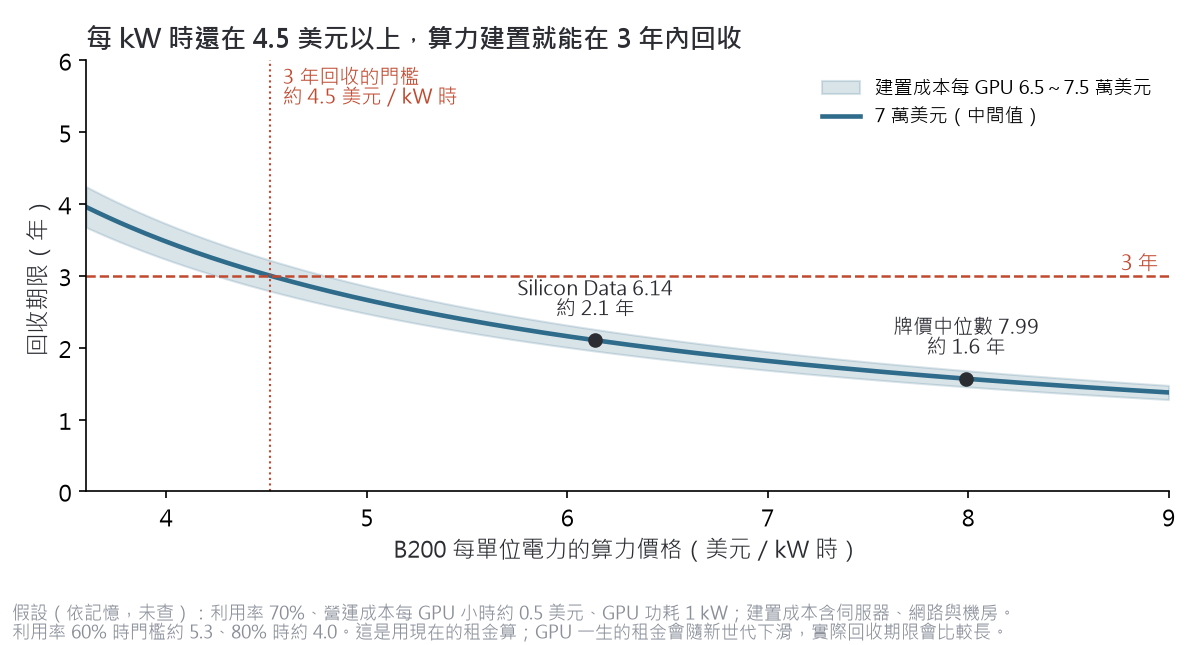
▲ 3 年回收的門檻約是每 kW 時 4.5 美元;現在的牌價中位數 7.99、Silicon Data 指數 6.14,還有三到四成的緩衝。建置成本與利用率是作者的假設,沒有查證。
所以最即時的證據就是每單位電力的算力價格。承諾能不能兌現,要等模型公司的季報;但租金每週都看得到。只要每 kW 時的價格守在門檻以上,「承諾兌現、3 年回本」這條路就還走得通;一旦它朝 4.5 美元收斂,回收期限會先拉長,資本支出接著被砍。
08|一樣的與不一樣的
和 2000 年一樣
- 建設規模已超過 2000 年
- 舉債建設、循環融資(供應商入股客戶、記成自己的獲利)
- 榮景期單價就在跌,資本支出照加
- 投資級利差在頂點最窄
- 無限的想像、難以預估的未來
和 2000 年不一樣
- 科技龍頭本身不貴,最虛的盈餘已被市場打折
- 需求端(OpenAI、Anthropic)沒上市,看不到壓力
- 大型雲端同時提供與使用算力;模型層不只一家
- 借錢擴張的 Neocloud 只占大型雲端約 8~15%
- 政策利率壓力遠小於 1999 年
09|接下來看什麼
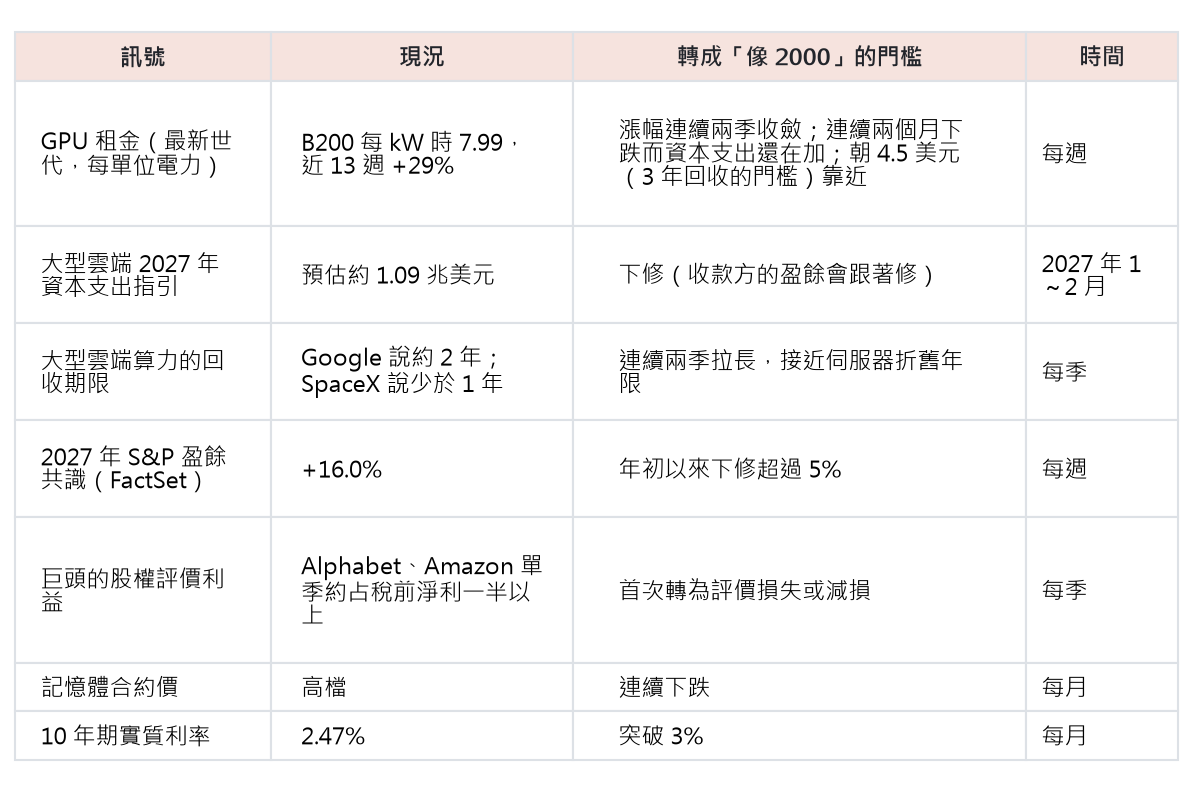
▲ 追蹤表:每個訊號的現況、轉成「像 2000」的門檻,以及多久看一次。
門檻是作者設定的,沒有經過歷史回測。
資料與限制。一手資料:FRED(BEA)、Alphabet/Amazon/輝達/微軟 10-Q、2000 年各公司 10-K、Anthropic S-1。第三方:FactSet Earnings Insight(2026-10-16)、Yardeni、multpl、Silicon Data、getdeploying.com GPU Rental Price History(CC BY 4.0)、財經M平方。2000 年「收建設支出的公司」名單只有 19 家,是下限;預估盈餘用 yfinance 的下一會計年度,比 FactSet 的未來 12 個月看得更遠。估值與比例多為作者自算,推論已在文中標明。
本文只整理資料與推論,不是投資建議。
延伸閱讀:Yardeni:Comparative tech wrecks · Odlyzko:The collapse of the Railway Mania · GetDeploying:GPU rental price history
德克 mur mur|研究整理,不構成任何投資建議。資料來源與限制見文末。